
Grundlagen des Kostenmanagement nach DIN 276
Das durchgängige Kostenmanagement nach DIN 276 bildet das finanzielle Rückgrat jedes erfolgreichen Bauprojektes. Die Norm regelt im Bauwesen die strukturierte Ermittlung, Erfassung und Überwachung von Baukosten und dient gleichzeitig als verlässliche Grundlage für die Honorarberechnung von Architekten und Ingenieuren nach HOAI. Ein geordnetes Baukostenmanagement begleitet ein Projekt von den ersten Standortüberlegungen bis hin zur übergabereifen Immobilie.
Durch die systematische Einteilung in klar definierte Stufen stellt das Kostenmanagement sicher, dass Kostenentwicklungen frühzeitig erkannt, Budgets eingehalten und finanzielle Risiken im Projektverlauf rechtzeitig ausgeglichen werden können.
Inhaltsverzeichnis:
- Grundlagen des Kostenmanagement nach DIN 276
- Die Systematik der Kostengliederung im Bauwesen
- Der stufenweise Prozess der Kostenermittlung
- Das Zusammenspiel der fünf Kostenermittlungsstufen
- Vorteile digitaler Lösungen für das Baukostenmanagement
- FAQs zum Thema Kostenmanagement nach DIN 276
Die Systematik der Kostengliederung im Bauwesen
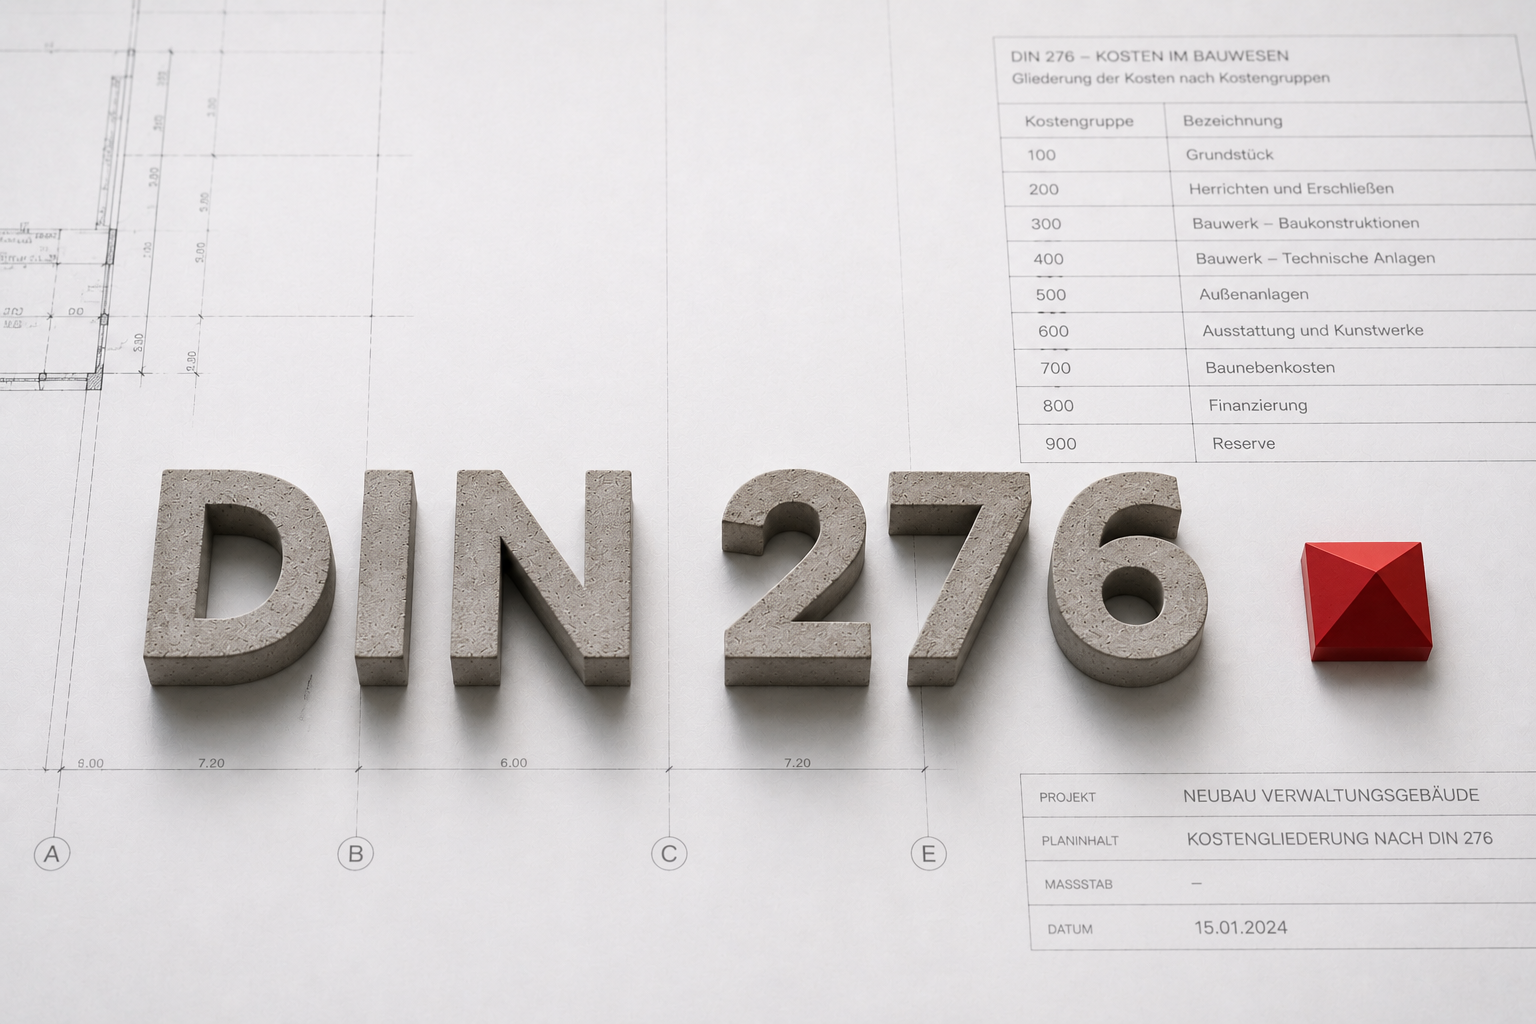
Die Basis für ein lückenloses Kostenmanagement bildet die standardisierte Kostengliederung. Die DIN 276 unterteilt die Gesamtkosten eines Bauwerks in klar abgegrenzte Kostengruppen, die hierarchisch von der ersten Ebene (Hunderter-Stellen wie KG 300 oder KG 400) bis zur dritten Ebene (Einer-Stellen für konkrete Ausführungselemente) aufgebaut sind.
Diese einheitliche Rasterung gewährleistet, dass alle Beteiligten – vom Bauherrn über den Architekten bis hin zur ausführenden Baufirma – dieselbe finanzielle Sprache sprechen. Die Kostengliederung zieht sich wie ein roter Faden durch sämtliche Phase eines Bauvorhabens und ermöglicht den direkten Vergleich von Soll- und Ist-Werten über den gesamten Lebenszyklus der Planung.
Der stufenweise Prozess der Kostenermittlung
Das Kernstück des DIN-konformen Kostenmanagements ist die Kostenermittlung. Sie erfolgt nicht punktuell, sondern stellt einen kontinuierlichen Fortschreibungsprozess dar. Mit fortschreitender Planungstiefe und zunehmendem Detaillierungsgrad der Bauunterlagen verfeinert sich auch der Informationsgehalt der jeweiligen Kostenermittlungsstufe.
Dieser iterative Ablauf stellt sicher, dass zu jedem Zeitpunkt des Bauprojekts eine fundierte Grundlage für kaufmännische und gestalterische Entscheidungen vorliegt. Je früher eine Kostenabweichung im Prozess erkannt wird, desto effizienter lässt sie sich ohne Qualitätsverlust korrigieren.
Das Zusammenspiel der fünf Kostenermittlungsstufen
Die DIN 276 definiert im Wesentlichen fünf aufeinander aufbauende Stufen der Kostenermittlung, die den Projektfortschritt entlang der HOAI-Leistungsphasen begleiten:
- Kostenrahmen (Leistungsphase 1): Erste grobe Einordnung der Bedarfe und Wirtschaftlichkeit auf Basis vereinfachter Mengengerüste für grundsätzliche Finanzierungsüberlegungen.
- Kostenschätzung (Leistungsphase 2): Überschlägige Ermittlung der Baukosten auf der zweiten Ebene der Kostengliederung zur Vorbereitung der Vorentwurfsplanung.
- Kostenberechnung (Leistungsphase 3): Durchgearbeitete und angenäherte Kostenaufstellung auf der dritten Ebene der DIN 276 als Voraussetzung für die Genehmigungs- und Ausführungsplanung.
- Kostenanschlag (Leistungsphase 7): Feingliedrige Zusammenstellung der tatsächlichen Vergabepreise aus den Bieterangeboten als Grundlage für die Zuschlagserteilung.
- Kostenfeststellung (Leistungsphase 8): Finaler Nachweis der tatsächlich entstandenen Ist-Kosten auf Basis aller geprüften Schlussrechnungen nach Bauvollendung.
Erst das lückenlose Ineinandergreifen dieser fünf Stufen ermöglicht ein wirksames Controlling, da jede Stufe als Soll-Vorgabe für den nachfolgenden Schritt dient.
Vorteile digitaler Lösungen für das Baukostenmanagement
Ein durchgängiges Kostenmanagement stellt hohe Anforderungen an die Datenkonsistenz über alle Leistungsphasen hinweg. Die manuelle Übertragung von Kennwerten zwischen verschiedenen Systemen birgt ständige Fehlerrisiken und führt zu unnötigem Mehraufwand.
Moderne Softwarelösungen unterstützen Architekten und Ingenieure dabei, den gesamten Prozess von der ersten Schätzung bis zur finalen Abrechnung in einer zentralen Datenumgebung abzubilden. Die nahtlose Anbindung von Microsoft Word und Excel erlaubt es, gewohnte Arbeitsweisen beizubehalten, während im Hintergrund alle Zahlen korrekt den Kostengruppen der DIN 276 zugeordnet werden. Dies sichert eine lückenlose Historie und schafft maximale Transparenz für Auftraggeber und Planer.
FAQs zum Thema Kostenmanagement nach DIN 276
Was versteht man unter Kostenmanagement nach DIN 276?
Darunter versteht man die durchgängige Planung, Steuerung und Überwachung aller Baukosten eines Projektes auf Basis der standardisierten Vorgaben und Kostengruppen der DIN 276.
Welche Stufen gehören zur Kostenermittlung nach DIN 276?
Die DIN 276 gliedert die Kostenermittlung in die fünf Stufen Kostenrahmen, Kostenschätzung, Kostenberechnung, Kostenanschlag und Kostenfeststellung.
Warum ist eine einheitliche Kostengliederung im Bauwesen wichtig?
Sie schafft eine vergleichbare Struktur über alle Planungs- und Bauphasen hinweg und bildet die Voraussetzung für präzise Soll-Ist-Vergleiche sowie verlässliche Baukostenkennwerte.


