Die Systematik der Kostengruppen nach DIN 276
Die DIN 276 bildet die entscheidende Grundlage für eine strukturierte Baukostenplanung im Hochbau, Ingenieurbau und in der Infrastrukturplanung. Die Vorgaben der Norm ermöglichen es allen Beteiligten, Baukosten von der ersten Vorplanung bis zur finalen Abrechnung einheitlich zu gliedern, schrittweise zu schätzen und präzise zu ermitteln.
Mit der Aktualisierung zur DIN 276:2018-12 wurden die Kostengruppen harmonisiert und an moderne Bau- und Planungsverfahren angepasst. Die standardisierte Einteilung sorgt dafür, dass Kostenentwicklungen transparent nachvollziehbar bleiben und Budgets über den gesamten Projektverlauf hinweg verlässlich gesteuert werden können.
Inhaltsverzeichnis:
Die Systematik der Kostengruppen nach DIN 276
Übersicht der acht Hauptkostengruppen nach DIN 276
Die drei Gliederungsebenen der Baukosten
Wichtige Anpassungen durch die Normenüberarbeitung
Die Bedeutung der Kostengruppen für die Kostenermittlungsstufen
Digitale Umsetzung mit SIDOUN Lösungen
FAQs zum Thema Kostengruppen nach DIN 276
Übersicht der acht Hauptkostengruppen nach DIN 276
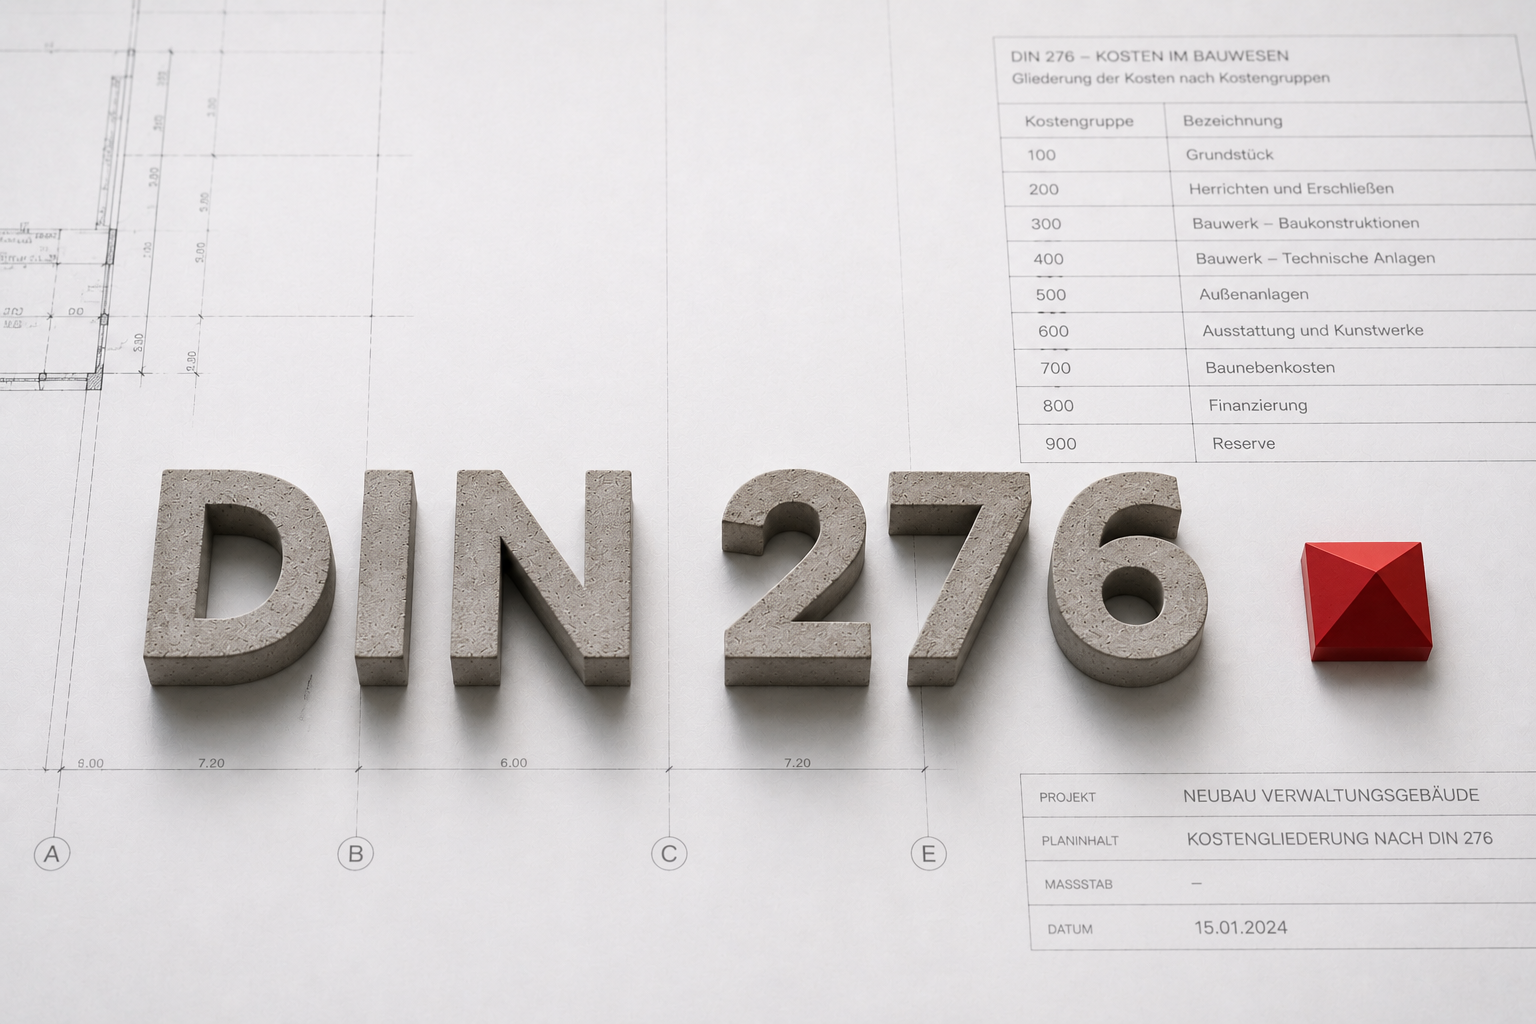
Die Gesamtkosten eines Bauprojekts werden gemäß DIN 276 auf der obersten Ebene in acht klar abgegrenzte Hauptkostengruppen unterteilt. Diese Deckungseinheiten bilden das Fundament der gesamten Baukostenstruktur:
- Kostengruppe 100 – Grundstück:
Umfasst die Kosten für den Erwerb des Baugrundstücks inklusive aller Nebenkosten, Rechten und Lasten sowie Grundstücks-Wertgutachten. - Kostengruppe 200 – Herrichten und Erschließen:
Erfasst vorbereitende Maßnahmen auf dem Grundstück wie Abbruch, Baugrundverbesserung, Altlastensanierung und die Erschließung mit Versorgungsleitungen. - Kostengruppe 300 – Bauwerk (Baukonstruktionen):
Beinhaltet alle Kosten für Roh- und Ausbauarbeiten der baulichen Hülle und des Tragwerks vom Fundament bis zum Dach. - Kostengruppe 400 – Bauwerk (Technische Anlagen):
Bündelt die gesamten gebäudetechnischen Installationen wie Sanitär-, Heizungs-, Klima-, Elektro- und Förderanlagen. - Kostengruppe 500 – Außenanlagen und Freiflächen:
Deckt gestaltete Außenflächen, Befestigungen, Einfriedungen und selbstständige Anlagen außerhalb des Hauptbauwerks ab. - Kostengruppe 600 – Ausstattung und Kunstwerke:
Umfasst fest eingebaute oder speziell für das Bauwerk beschaffte Ausstattungsgegenstände, Möblierungen und künstlerische Arbeiten. - Kostengruppe 700 – Baunebenkosten:
Enthält das Honorar für Architekten, Ingenieure und Fachexperten auf Basis der HOAI sowie behördliche Prüf- und Genehmigungsgebühren. - Kostengruppe 800 – Finanzierung:
Erfasst alle projektspezifischen Finanzierungskosten wie Kapitalschaffung, Zinsen, Bürgschaftsgebühren und Kreditnebenkosten.
Die drei Gliederungsebenen der Baukosten
Die DIN 276 gliedert jede Hauptkostengruppe in drei hierarchische Ebenen, die durch dreistellige Kennziffern gekennzeichnet sind:
- 1. Ebene (Hunderter-Stellen): Repräsentiert die acht Hauptkostengruppen (z. B. KG 300) für übergeordnete Budgetierungen.
- 2. Ebene (Zehner-Stellen): Unterteilt die Hauptgruppen in zentrale Bauteilgruppen und Gewerkebereiche (z. B. KG 330 Außenwände).
- 3. Ebene (Einer-Stellen): Erfasst konkrete Ausführungselemente und Einzelpositionen (z. B. KG 331 Tragende Außenwände) für eine hochpräzise Kostenberechnung und Rechnungsprüfung.
Wichtige Anpassungen durch die Normenüberarbeitung
Die Überarbeitung der DIN 276:2018-12 brachte wesentliche Vereinheitlichungen für die Praxis. Erstmals gelten die Kostengruppen gleichermaßen für den Hochbau, den Ingenieurbau und die Infrastrukturplanung.
Zu den zentralen Neuerungen gehört die präzisierte Zusammenfassung der Kostengruppen 300 und 400 als Bauwerkskosten. Zudem wurde die Kostengruppe 500 erweitert, um freistehende und vom Gebäude unabhängige Freiflächen besser abzubilden. Die Kostengruppe 800 etablierte die Finanzierungskosten als festen Bestandteil der standardisierten Gesamtkostenaufstellung.
Die Bedeutung der Kostengruppen für die Kostenermittlungsstufen
Die Kostengruppen begleiten das Bauprojekt durch alle Stufen der Kostenermittlung nach HOAI. Während in frühen Phasen wie dem Kostenrahmen noch die erste Ebene ausreichend ist, verlangt der Fortschritt über Kostenschätzung und Kostenberechnung eine kontinuierliche Vertiefung bis hin zur dritten Ebene beim Kostenanschlag und der finalen Kostenfeststellung.
Digitale Umsetzung mit SIDOUN Lösungen
SIDOUN Lösungen vereinfachen die Verwaltung und Zuordnung aller Kostengruppen über den gesamten Projektverlauf hinweg.
Durch die vollständige Integration von Microsoft Word und Excel in die Softwareumgebung lassen sich Kostenpositionen flexibel strukturierten Kostengruppen zuordnen. Das System sichert konsistente Zahlen über alle Leistungsphasen hinweg und ermöglicht automatisierte Auswertungen auf jeder gewünschten Gliederungsebene.
FAQs zum Thema Kostengruppen nach DIN 276
Wie viele Kostengruppen gibt es nach DIN 276?
Die DIN 276 unterscheidet auf der ersten Gliederungsebene exakt acht Hauptkostengruppen (Kostengruppen 100 bis 800).
Welche Kostengruppen bilden die Bauwerkskosten?
Die Bauwerkskosten setzen sich im Wesentlichen aus der Kostengruppe 300 (Baukonstruktionen) und der Kostengruppe 400 (Technische Anlagen) zusammen.
Warum sind die drei Ebenen der Kostengruppen wichtig?
Sie ermöglichen eine schrittweise Verfeinerung der Baukostenermittlung parallel zum Planungsfortschritt des Bauvorhabens.