
Die Grundlagen der Kostengliederung nach DIN 276
Die DIN 276 gibt die verbindliche Struktur für die gesamte Kostenermittlung im Bauwesen vor. Gemäß dieser Standardnorm werden sämtliche Baukosten in verschiedene Kostengruppen aufgeteilt und systematisch aufgeschlüsselt. Das Regelwerk ermöglicht eine einheitliche und transparente Kostenplanung über den gesamten Verlauf eines Bauprojektes.
Um dem stufenweisen Planungsfortschritt gerecht zu werden, sieht die DIN 276 eine Untergliederung in drei Detaillierungsebenen vor. Je weiter die Entwurfs- und Ausführungsplanung voranschreitet, desto feingliedriger wird die Zuordnung der Kosten.
Inhaltsverzeichnis:
- Die Grundlagen der Kostengliederung nach DIN 276
- Die Hauptkostengruppen der DIN 276 im Bauwesen
- Die Untergliederung der Kosten nach Stellen und Ebenen
- Erweitere Möglichkeiten der Kostenstrukturierung
- Digitale Umsetzung mit SIDOUN Lösungen
- FAQs zum Thema Kostengliederung nach DIN 276
Die Hauptkostengruppen der DIN 276 im Bauwesen
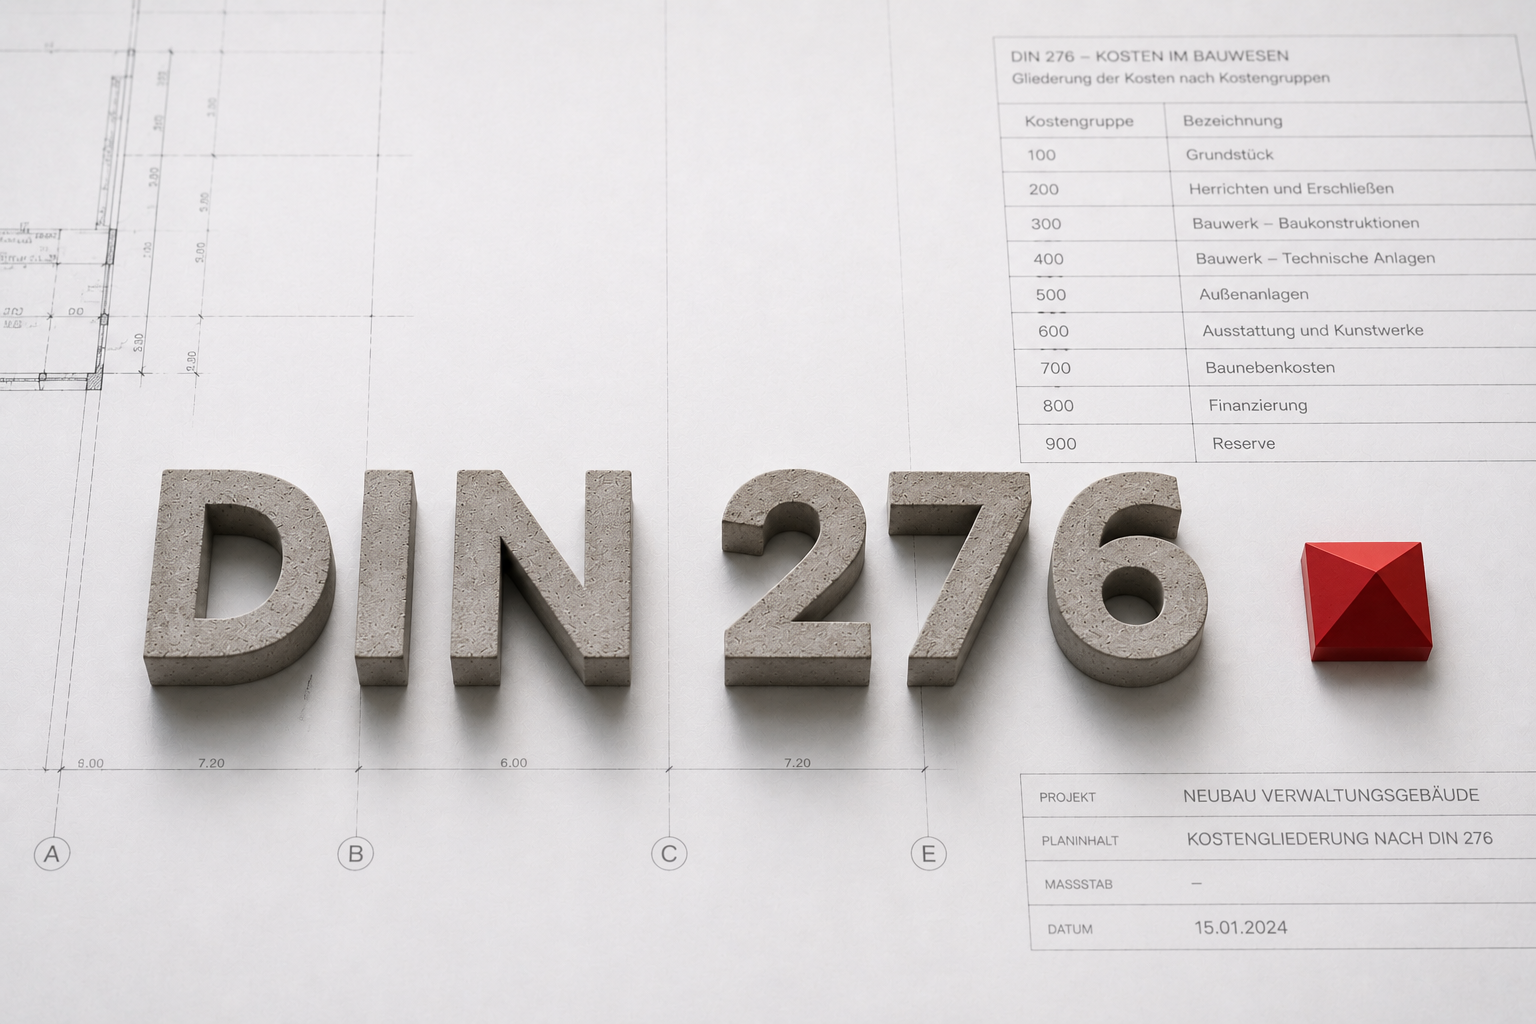
Die DIN 276 gliedert die Gesamtkosten eines Bauprojekts auf der obersten Ebene in abgegrenzte Kostengruppen (Kostengruppen 100 bis 800). Jeder dieser Gruppen sind spezifische Baumaßnahmen und Kostenelemente aus dem Hoch- und Ingenieurbau zugeordnet.
Architekten, Bauingenieure und Fachplaner sind dafür verantwortlich, alle Kostenermittlungsstufen über die verschiedenen Projektphasen hinweg entlang dieser Gruppen aufzustellen:
- 100: Grundstück
- 200: Herrichten und Erschließen
- 300: Bauwerk – Baukonstruktionen
- 400: Bauwerk – Technische Anlagen
- 500: Außenanlagen und Freiflächen
- 600: Ausstattung und Kunstwerke
- 700: Baunebenkosten
- 800: Finanzierung
Diese systematische Zuordnung bildet die Basis für eine vergleichbare Baukostenkalkulation und vereinfacht die budgetäre Steuerung erheblich.
Die Untergliederung der Kosten nach Stellen und Ebenen
Neben der vertikalen Einteilung in Kostengruppen sieht die DIN 276 eine horizontale Untergliederung in drei nummerische Ebenen vor, die durch dreistellige Ordnungszahlen gekennzeichnet werden:
- Erste Ebene (1-Steller / Hunderter-Stellen):
Diese grobe Einteilung (z. B. Kostengruppe 300) kommt im ersten Schritt der Kostenermittlung, dem Kostenrahmen in Leistungsphase 1, zum Einsatz. Sie dient der grundlegenden Zuordnung nach Bauwerksstruktur und Konstruktion. - Zweite Ebene (2-Steller / Zehner-Stellen):
Bei der anschließenden Kostenschätzung in Leistungsphase 2 greifen Planer auf die Zehner-Stellen zurück (z. B. Kostengruppe 330 für Außenwände). Sie enthält differenziertere Angaben zu zentralen Bauteilgruppen. - Dritte Ebene (3-Steller / Einer-Stellen):
Ab der Kostenberechnung in Leistungsphase 3 sowie für den Kostenanschlag und die Kostenfeststellung ist die Aufschlüsselung bis auf die Einer-Stelle verpflichtend (z. B. Kostengruppe 331 für Tragende Außenwände). Sie erfasst konkrete Konstruktionselemente und Hauptbestandteile lückenlos.
Erweitere Möglichkeiten der Kostenstrukturierung
Für eine hochspezifische Baukostensteuerung reichen die Standard-Kostengruppen auf den drei Ebenen in späteren Phase nicht immer aus. Insbesondere im Kostenanschlag und bei der Rechnungsprüfung im Rahmen der Kostenfeststellung bestehen ergänzende Differenzierungsmöglichkeiten:
- Strukturierung nach technischen Merkmalen und spezifischen Kennwerten
- Gliederung nach herstellungsmäßigen Gesichtspunkten und Bauverfahren
- Zuordnung nach räumlicher Lage im Bauwerk oder auf dem Baugrundstück
- Aufschlüsselung nach projektspezifischen Vorgaben des Bauherrn
Für die Kostengruppen 200 bis 600 empfiehlt sich zudem eine ausführungsorientierte Gliederung nach Gewerken. Hierbei bilden das Standardleistungsbuch Bau (STLB-Bau) sowie die Allgemeinen Technischen Vertragsbedingungen (ATV) der VOB verlässliche Orientierungspunkte.
Digitale Umsetzung mit SIDOUN Lösungen
SIDOUN Lösungen erleichtern die strukturierte Erfassung und Fortschreibung aller Kostengruppen über die gesamten Leistungsphasen hinweg.
Durch die vollständige Integration von Microsoft Excel und Word in das Gesamtsystem lassen sich bestehende Berechnungsmodelle direkt mit den vorgegebenen Datenstrukturen der DIN 276 verknüpfen. Die automatische Zuordnung von Leistungspositionen auf allen drei Stellen-Ebenen verhindert Zuordnungsfehler, beschleunigt die Erstellung von Leistungsverzeichnissen und sorgt für konsistente Daten vom ersten Rahmen bis zur finalen Feststellung.
FAQs zum Thema Kostengliederung nach DIN 276
Was ist die Kostengliederung nach DIN 276?
Die Kostengliederung nach DIN 276 ist ein standardisiertes System, das Baukosten in Haupt- und Untergruppen aufteilt, um Kosten über alle Projektphasen hinweg vergleichbar und steuerbar zu machen.
Was bedeuten die Ebenen der Kostengliederung?
Die Ebenen beschreiben den Detaillierungsgrad der Zahlen: Die 1. Ebene nutzt Hunderter-Stellen (Hauptgruppen), die 2. Ebene Zehner-Stellen (Bauteilgruppen) und die 3. Ebene Einer-Stellen (Einzelleistungen).
Wie viele Hauptkostengruppen gibt es nach DIN 276?
Die DIN 276 gliedert die Gesamtkosten eines Bauvorhabens in acht Hauptkostengruppen (Kostengruppen 100 bis 800).


