Kostengruppe 100 DIN 276 – Alle Kosten rund um das Baugrundstück
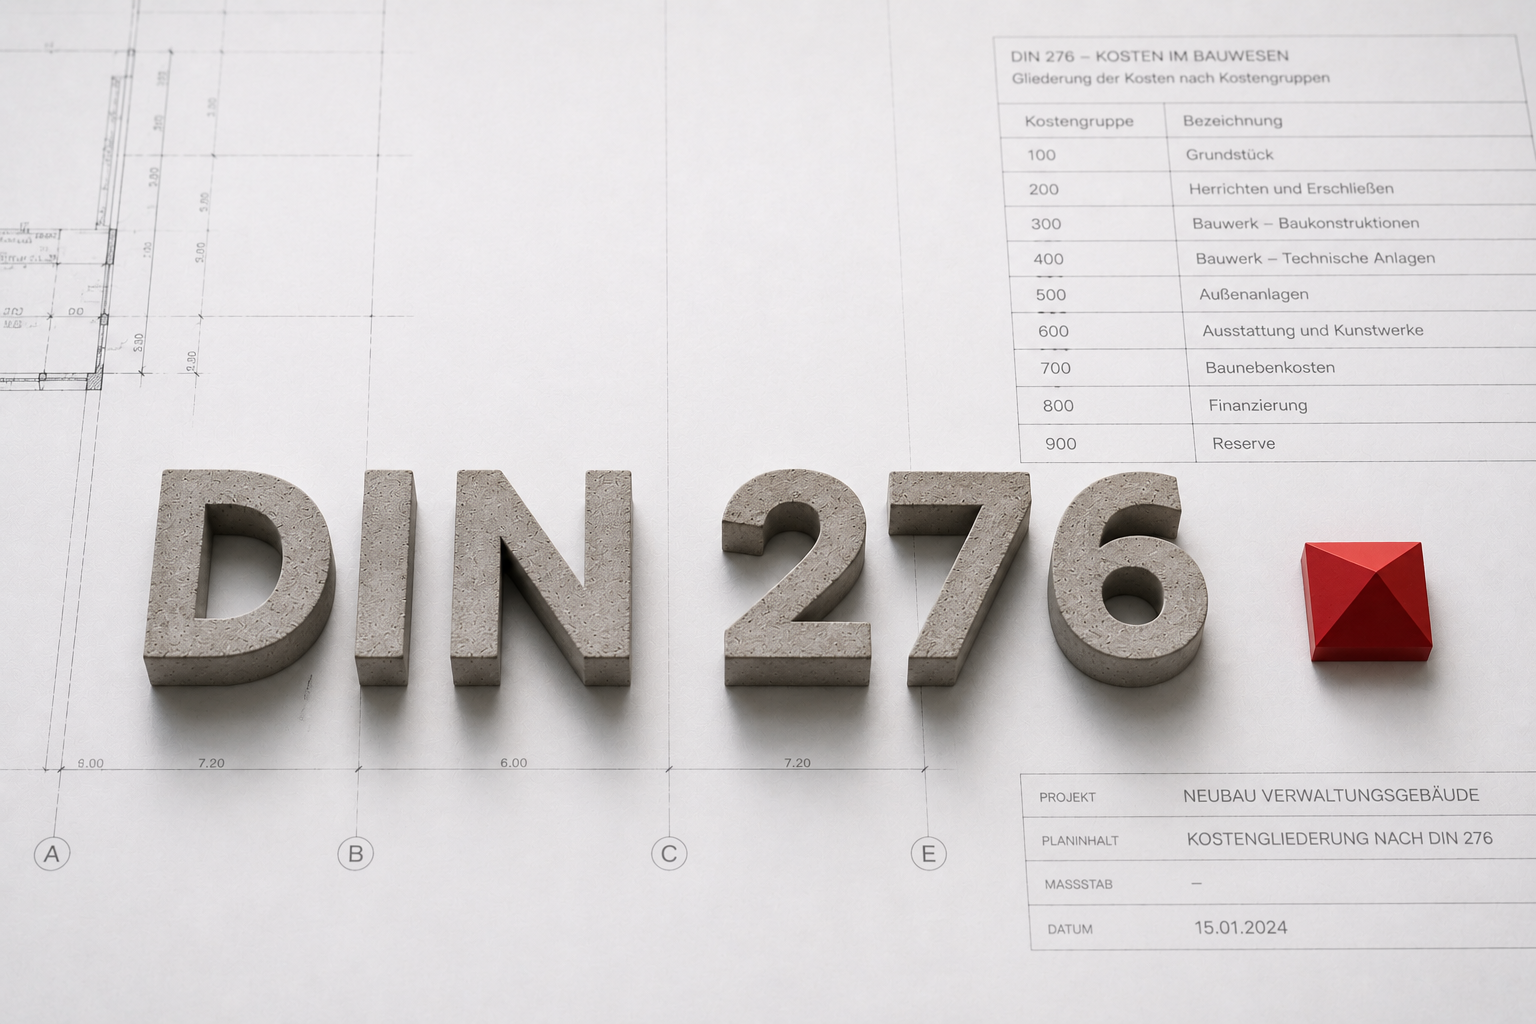
Um die Baukosten eines Projekts von Beginn an präzise zu ermitteln, ist eine korrekte Erfassung aller Anlaufkosten unerlässlich. Die Norm DIN 276 gliedert sämtliche Aufwände in standardisierte Kostengruppen. Die Kostengruppe 100 (KG 100) befasst sich dabei mit allen finanziellen Posten rund um das Baugrundstück.
Als erste der acht Hauptkostengruppen bildet die KG 100 das Fundament der Wirtschaftlichkeitsrechnung. Sie erfasst die Ausgaben für den eigentlichen Grunderwerb sowie alle damit verbundenen rechtlichen, kaufmännischen und vorbereitenden Maßnahmen. Architekten, Bauingenieure und Bauherren erhalten dadurch eine saubere Struktur für die erste Budgetierung.
Inhaltsverzeichnis:
Alle Kosten rund um das Baugrundstück nach Kostengruppe 100 DIN 276
Definition und Umfang der Kostengruppe 100
Die Untergliederung der KG 100 in drei Ebenen
Die Bedeutung der Normenaktualisierung für die Grundstückskosten
Grundstückskosten und Standortanalysen digital steuern mit SIDOUN Lösungen
FAQs zum Thema Kostengruppe 100 DIN 276
Definition und Umfang der Kostengruppe 100 DIN 276
Gemäß der DIN 276 umfasst die Kostengruppe 100 die Kosten für die für das Bauprojekt vorgesehenen Flächen eines oder mehrerer im Grundbuch und im Liegenschaftskataster ausgewiesenen Grundstücke. Dazu gehören die mit dem Erwerb und dem Eigentum des Grundstücks verbundenen Nebenkosten sowie die Aufwände für das Aufheben von Rechten und Belastungen.
Eine frühzeitige und systematische Erfassung dieser Grundstückskosten sichert die verlässliche Erstellung des Kostenrahmens ab. Auf diese Weise lassen sich spätere Überraschungen bei der Gesamtfinanzierung wirksam vermeiden und eine solide Basis für den weiteren Projektverlauf schaffen.
Die Untergliederung der KG 100 in drei Ebenen
Die Kostengruppe 100 gliedert sich auf der zweiten Ebene (Zehner-Stellen) und dritten Ebene (Einer-Stellen) in drei wesentliche Untergruppen auf:
- KG 110 – Grundstückswert:
Beinhaltet den reinen Wert bzw. Kaufpreis des Baugrundstücks. Als Orientierung dient der Bodenrichtwert des Gutachterausschusses oder der Katasterämter. Zudem fallen unter diese Gruppe Kosten im Zusammenhang mit naturschutzrechtlichen Ausgleichsmaßnahmen, Ablösen oder Wertgutachten. - KG 120 – Grundstücksnebenkosten:
Erfasst sämtliche Erwerbsnebenkosten. Dazu zählen Vermessungskosten (KG 121), Grundbuchauszüge und Gerichtsgebühren (KG 122), Notarkosten (KG 123), Maklerprovisionen (KG 124), Grunderwerbsteuer (KG 125), Genehmigungsgebühren (KG 127) sowie spezielle Baugrund- und Bodenuntersuchungen (KG 129). - KG 130 – Freimachen:
Fällt an, wenn das Grundstück noch von rechtlichen oder materiellen Bindungen befreit werden muss. Hierzu gehören Ablösezahlungen für Wegerechte, Dienstbarkeiten, Entschädigungen für auslaufende Pachtverträge oder die Ablösung bestehender Baulasten.
Die Bedeutung der Normenaktualisierung für die Grundstückskosten
Mit der Überarbeitung zur DIN 276:2018-12 blieben die Bezeichnungen und die Zuordnung der Untergruppen innerhalb der KG 100 unverändert. Dennoch ergeben sich direkte Auswirkungen auf die Erstellung der Kostenermittlungsstufen.
Die aktuellen Vorgaben der DIN 276 verlangen, dass die Kostenschätzung in Leistungsphase 2 bereits verpflichtend auf der zweiten Ebene (Zehner-Stellen) ausgeführt wird. Für die nachfolgende Kostenberechnung in Leistungsphase 3 ist die Aufschlüsselung bis auf die dritte Ebene (Einer-Stellen) erforderlich. Eine saubere Differenzierung zwischen den reinen Erwerbskosten (KG 100) und den späteren Maßnahmen der Bauvorbereitung oder des Abbruchs (KG 200) ist dabei zwingend einzuhalten.
Grundstückskosten und Standortanalysen digital steuern mit SIDOUN Lösungen
SIDOUN Lösungen erleichtern die Erfassung und Verwaltung aller Grundstückskosten von den ersten Machbarkeitsstudien an.
Durch die nahtlose Anbindung von Microsoft Excel und Word lassen sich bestehende Bewertungsmodelle und Notarabrechnungen direkt in die Systemumgebung integrieren. Alle Kostenpositionen der KG 100 werden automatisch den entsprechenden Stellen-Ebenen zugeordnet, sodass ein direkter Vergleich zwischen den Schätzwerten und den tatsächlichen Ausgaben transparent gewährleistet ist.
FAQs zum Thema Kostengruppe 100 DIN 276
Was gehört zur Kostengruppe 100 nach DIN 276?
Die Kostengruppe 100 umfasst alle Kosten für den Grundstückskauf, die Erwerbsnebenkosten (z. B. Notar, Steuer, Makler) sowie Ausgaben für das Freimachen von Rechten und Belastungen.
Gehören Abbruch- und Erdarbeiten zur KG 100?
Nein, Maßnahmen wie das Abräumen von alten Gebäuden, Abbruch oder die Beseitigung von Altlasten gehören zur Kostengruppe 200 (Herrichten und Erschließen).
Was versteht man unter der Untergruppe KG 120?
Die KG 120 fasst alle Grundstücksnebenkosten zusammen, darunter Grunderwerbsteuer, Notargebühren, Grundbuchkosten, Maklerhonorare und Baugrunduntersuchungen.